



Europa łączy dane finansowe i dane spółek
Spółki i uczestnicy rynku finansowego w całej Unii Europejskiej już teraz ujawniają ogromne ilości regulowanych informacji. Dziś informacje te są rozproszone pomiędzy różnymi krajami, rejestrami, organami nadzoru i innymi źródłami danych.
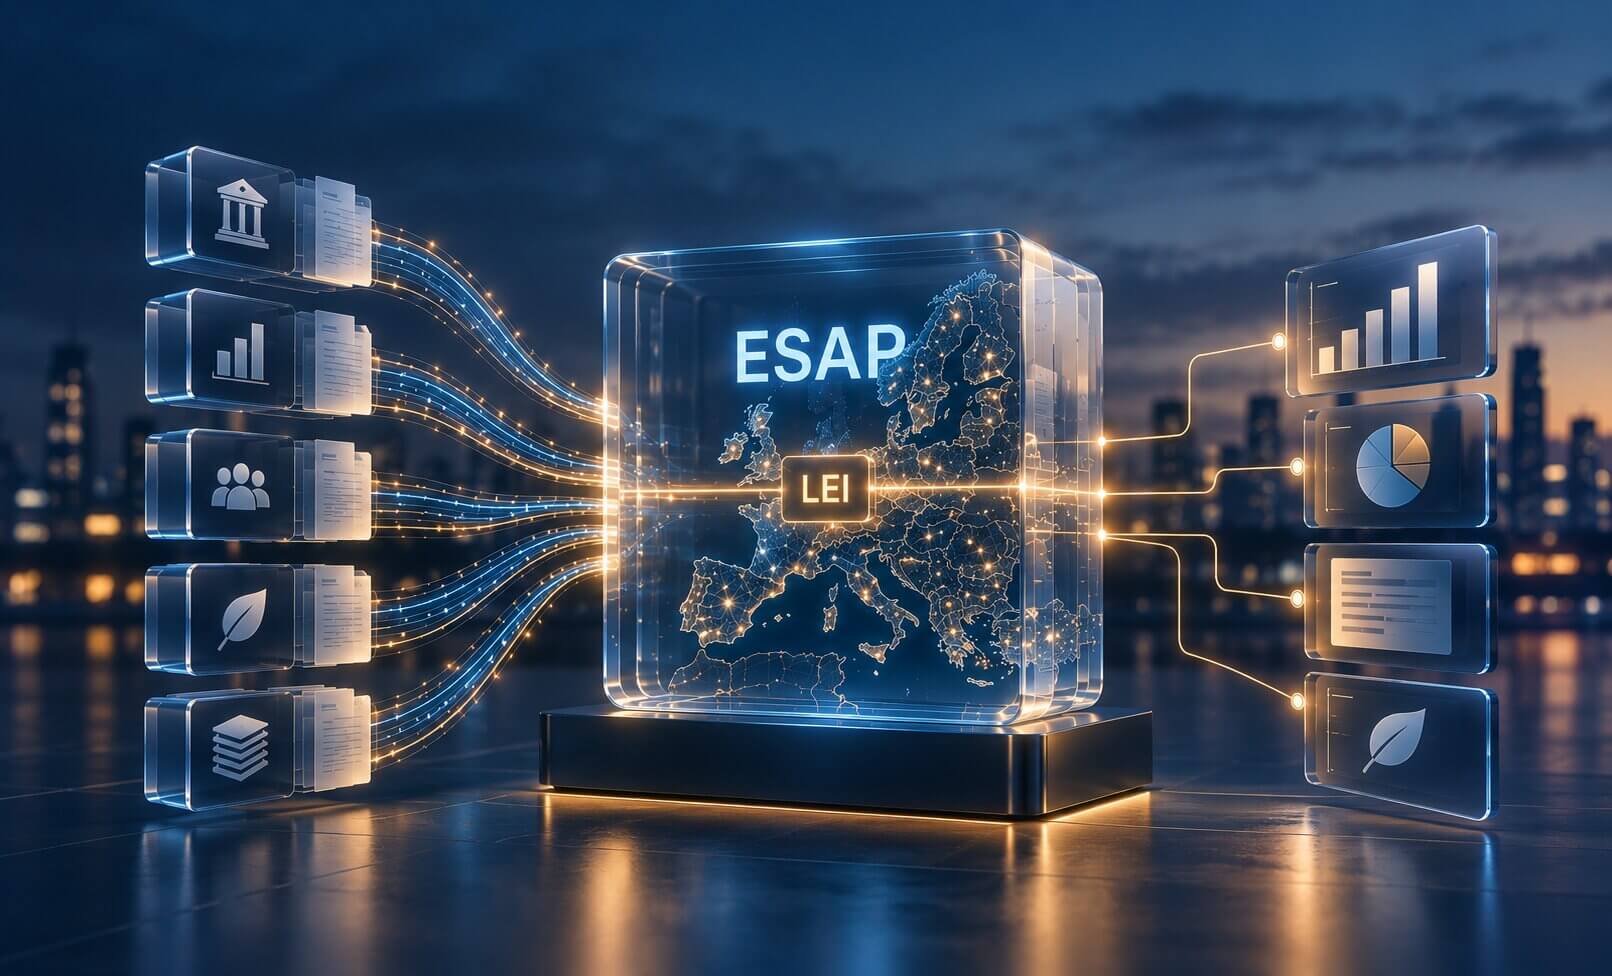
Celem Europejskiego Jednolitego Punktu Dostępu, czyli ESAP, jest ich scalenie.
Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) rozwija ESAP jako centralną platformę informacji finansowych, dotyczących rynków kapitałowych oraz zrównoważonego rozwoju, publikowanych w całej UE.
Nie jest to nowy europejski rejestr przedsiębiorstw. ESAP ma za zadanie zgromadzić informacje, które spółki i inni uczestnicy rynku już ujawniają na mocy różnych przepisów UE.
Pierwszy etap gromadzenia danych rozpoczął się 10 lipca 2026 roku. Zgodnie z oficjalnym harmonogramem ESMA publiczny portal będzie dostępny w lipcu 2027 roku.
Idea ta wykracza poza samo zgromadzenie dokumentów w jednym miejscu. Aby system działał, dane z różnych krajów i źródeł muszą zostać ustandaryzowane, mieć format odczytywalny maszynowo i być rzetelnie powiązane z odpowiednim podmiotem prawnym.
Dlatego właśnie Legal Entity Identifier, czyli LEI – globalnie ustandaryzowany identyfikator podmiotów prawnych – odgrywa tu tak istotną rolę.
ESAP będzie rozwijany etapami
ESMA wraz z krajowymi organami nadzoru będzie rozwijać ESAP w kilku etapach, stopniowo dodając nowe kategorie informacji i uczestników rynku.
Pierwszy etap rozpoczął się w lipcu 2026 roku i obejmuje informacje wynikające z trzech kluczowych aktów prawnych UE.
Dyrektywa w sprawie przejrzystości reguluje m.in. okresowe i bieżące ujawnienia informacji przez emitentów, których papiery wartościowe są przedmiotem obrotu na rynkach regulowanych.
Rozporządzenie prospektowe określa informacje, jakie spółki muszą ujawnić, oferując papiery wartościowe publicznie lub ubiegając się o dopuszczenie do obrotu na rynku regulowanym.
Rozporządzenie w sprawie krótkiej sprzedaży obejmuje wymogi ujawniania informacji dotyczących określonych pozycji krótkich oraz powiązanych danych rynkowych.
ESMA rozpoczęła gromadzenie danych w ramach tego pierwszego etapu 10 lipca 2026 roku. Zebrane informacje mają stać się publicznie dostępne za pośrednictwem ESAP w lipcu 2027 roku.
Więcej danych rynku finansowego w kolejnych etapach
Kolejne duże rozszerzenie rozpocznie się w styczniu 2028 roku, kiedy ESAP obejmie znacznie szerszy zakres informacji z rynku finansowego.
Obejmie to fundusze UCITS (Undertakings for Collective Investment in Transferable Securities) – fundusze inwestycyjne oferowane publicznie na podstawie wspólnych ram regulacyjnych UE – oraz ich spółki zarządzające.
ESAP obejmie również agencje ratingowe, które oceniają ryzyko kredytowe spółek, rządów i instrumentów finansowych, a także administratorów wskaźników referencyjnych, zarządzających stopami procentowymi, indeksami i innymi wskaźnikami finansowymi wykorzystywanymi do wyceny instrumentów finansowych i kontraktów.
Kolejna kategoria obejmuje dostawców PEPP (ogólnoeuropejskich indywidualnych produktów emerytalnych). PEPP to dobrowolny produkt emerytalny dostępny w całej UE, zaprojektowany do stosowania w różnych państwach członkowskich.
System obejmie również informacje związane ze zrównoważonym rozwojem. Dotyczy to ujawnień dokonywanych przez uczestników rynku finansowego i doradców finansowych na mocy SFDR (rozporządzenia w sprawie ujawniania informacji związanych ze zrównoważonym rozwojem) – unijnych ram dotyczących ujawniania informacji o zrównoważonym rozwoju w sektorze finansowym.
Harmonogram ESMA przewiduje także dodatkowy Etap 2bis w styczniu 2029 roku, wraz z oceną funkcjonowania ESAP.
Jeśli trzeci etap zostanie potwierdzony, rozpocznie się w styczniu 2030 roku. Obejmie on m.in. informacje publikowane na mocy MiFID II (dyrektywy w sprawie rynków instrumentów finansowych II) oraz MiFIR (rozporządzenia w sprawie rynków instrumentów finansowych) przez firmy inwestycyjne, systemy obrotu i innych uczestników rynku finansowego.
MiFID II i MiFIR stanowią istotną część unijnych ram regulacyjnych rynków papierów wartościowych, obejmując usługi inwestycyjne, obrót papierami wartościowymi oraz przejrzystość transakcji. Rolę kodu LEI w ramach tych przepisów omawiamy osobno w artykule LEI Code and MiFID II: No LEI, No Trade.
Z czasem ESAP stanie się więc wspólnym, publicznym punktem dostępu do znacznej części informacji o europejskim rynku finansowym.
Im więcej danych łączymy, tym ważniejsze jest wiedzieć, do kogo należą
Zgromadzenie milionów dokumentów i rekordów danych w jednym systemie rodzi praktyczny problem: skąd wiadomo, do którego podmiotu prawnego dana informacja faktycznie należy?
Sama nazwa spółki nie zawsze wystarczy.
Spółki mogą zapisywać swoje nazwy na różne sposoby oraz zmieniać nazwę czy formę prawną. Różne kraje stosują różne numery rejestracyjne, a zupełnie niepowiązane ze sobą spółki mogą nosić identyczne lub bardzo podobne nazwy.
LEI nadaje podmiotowi prawnemu ustandaryzowany, 20-znakowy identyfikator, który można wykorzystywać na całym świecie.
W kontekście ESAP podstawowa logika jest prosta:
podmiot prawny → LEI → informacje o podmiocie → ESAP
ESAP gromadzi informacje w jednym miejscu, a LEI pomaga ustalić, do kogo te informacje należą.
Dzięki temu LEI staje się czymś więcej niż kolejnym polem w raporcie regulacyjnym. Może pełnić funkcję wspólnego punktu odniesienia, gdy informacje z różnych krajów, organów i systemów trzeba powiązać z tym samym podmiotem prawnym.
Ta sama zasada leży u podstaw całego globalnego systemu LEI. Wyjaśniamy, jak GLEIF, wystawcy LEI, organy regulacyjne i inni uczestnicy współdziałają ze sobą, w artykule How the Global LEI Ecosystem Works.
LEI jest wbudowany w architekturę ESAP
Przepisy dotyczące ESAP nie wykorzystują LEI w identyczny sposób we wszystkich przypadkach.
Dla części uczestników rynku przepisy związane z ESAP wprost wymagają posiadania LEI. Dotyczy to na przykład niektórych emitentów papierów wartościowych, funduszy UCITS, agencji ratingowych, administratorów wskaźników referencyjnych oraz dostawców PEPP.
Na mocy rozporządzenia (UE) 2023/2869 dostawcy PEPP muszą uzyskać LEI i uwzględnić je w metadanych towarzyszących informacjom przekazywanym do ESAP. Podobne podejście przewidziano w przepisach dla kilku innych typów podmiotów prawnych.
W przypadku innych kategorii informacji przepisy wykorzystują LEI, jeśli dany podmiot już je posiada.
Przepisy techniczne precyzyjnie określają także, co uznaje się za LEI. Zgodnie z rozporządzeniem wykonawczym Komisji (UE) 2025/1338, tam gdzie LEI jest wymagany na potrzeby ESAP, musi być zgodny z normą ISO 17442 i figurować w bazie danych Global Legal Entity Identifier Foundation (GLEIF).
Szerszy trend wykracza poza ESAP
Poszczególne wymogi to tylko część obrazu. ESAP to kolejny przykład na to, jak LEI coraz głębiej wpisuje się w europejską infrastrukturę finansową, prawną i sprawozdawczą.
Instytucje finansowe i organy regulacyjne już teraz wykorzystują LEI do raportowania transakcji i identyfikacji uczestników rynku. Jego rola rozszerzyła się na rynki papierów wartościowych, fundusze, płatności, raportowanie regulacyjne i inne procesy finansowe. Przyglądamy się temu szerszemu zjawisku w artykule How LEI Works in Practice in the EU.
ESAP dodaje kolejne zastosowanie: łączenie podmiotu prawnego ze ustrukturyzowanymi informacjami, które na jego temat opublikowano.
W miarę jak europejskie dane finansowe przechodzą na formaty odczytywalne maszynowo, takie powiązanie staje się coraz bardziej przydatne. Dane z różnych krajów i systemów można rzetelnie porównywać i przetwarzać tylko wtedy, gdy wiadomo, do którego podmiotu prawnego należą.
Ustandaryzowany identyfikator rozwiązuje ten problem. Coraz częściej to właśnie LEI zapewnia to powiązanie.
Rola LEI zmienia się wraz z architekturą europejskich danych finansowych
Jednym z głównych powodów stworzenia LEI była potrzeba spójnej identyfikacji kontrahentów transakcji finansowych ponad granicami.
Kryzys finansowy z 2008 roku ujawnił poważną słabość globalnego systemu finansowego. Organom regulacyjnym i uczestnikom rynku brakowało wspólnego sposobu identyfikacji podmiotów prawnych biorących udział w transakcjach oraz zrozumienia, jak ryzyko przemieszcza się między spółkami a rynkami.
Ta sama zasada ma dziś znacznie szersze zastosowanie.
Nie chodzi już tylko o to, kto dokonał transakcji. Organy regulacyjne i systemy finansowe muszą również wiedzieć, do którego podmiotu prawnego należą dane finansowe, raporty i ujawnienia regulacyjne, a także czy informacje przechowywane w różnych bazach danych dotyczą tego samego podmiotu.
Model danych LEI może wykraczać poza samą identyfikację podmiotu. Na przykład dane LEI poziomu 2 umożliwiają ustandaryzowane raportowanie określonych relacji konsolidacji księgowej pomiędzy podmiotami prawnymi.
ESAP naturalnie wpisuje się w ten trend. W miarę jak coraz więcej europejskich informacji finansowych staje się ustandaryzowanych i odczytywalnych maszynowo, identyfikator działający niezależnie od kraju, języka i lokalnych systemów rejestracji zyskuje na znaczeniu.
Od 2030 roku ESAP nie ograniczy się do obowiązkowych ujawnień
Szczególnie interesująca zmiana zaplanowana jest na 10 stycznia 2030 roku.
Od tego dnia rozporządzenie ESAP (rozporządzenie (UE) 2023/2859) umożliwi podmiotom z UE dobrowolne przekazywanie określonych informacji finansowych, dotyczących rynków kapitałowych, zrównoważonego rozwoju i innych informacji istotnych dla działalności gospodarczej.
Do tego czasu główną rolą ESAP jest ułatwienie dostępu do informacji już wymaganych przepisami. Dobrowolne zgłoszenia mogą znacząco rozszerzyć tę rolę.
Spółka może po prostu chcieć być widoczna w ESAP.
Zwłaszcza dla mniejszych spółek ustandaryzowane i łatwo dostępne informacje mogą zwiększyć ich widoczność wśród inwestorów i innych uczestników rynku finansowego. Samo rozporządzenie ESAP wskazuje większą widoczność małych i średnich przedsiębiorstw oraz lepszy dostęp do kapitału jako powody umożliwienia dobrowolnych zgłoszeń.
Pojawia się tu również interesujący wątek związany z LEI. Jeśli spółki dobrowolnie dodają informacje do wspólnego, europejskiego systemu odczytywalnego maszynowo, rzetelna identyfikacja staje się równie ważna, jak w przypadku ujawnień obowiązkowych.
Dobrowolne dziś, standardowe jutro?
Żadne obecne przepisy nie zakładają, że ESAP stanie się obowiązkową bazą danych dla każdej europejskiej spółki.
Warto jednak obserwować kierunek, w jakim to zmierza.
Europejskie rynki finansowe od lat zmierzają w stronę większej przejrzystości, ustandaryzowanego raportowania i danych odczytywalnych maszynowo. Jednocześnie zakres zastosowania LEI stopniowo się rozszerza. Niektóre z aktualnych zmian omawiamy w artykule LEI Requirements in 2026: What Is Changing, and Who It Affects.
Schemat jest znajomy. Ustandaryzowany identyfikator pojawia się najpierw w konkretnym obszarze regulacyjnym. Następnie zaczynają go wykorzystywać inne systemy i uczestnicy rynku. Niektóre przepisy początkowo wykorzystują LEI tylko wtedy, gdy podmiot już go posiada, inne zaś czynią z niego obowiązkowy element procesu regulacyjnego.
Czy ESAP podąży tą samą ścieżką w dłuższej perspektywie, dopiero się okaże.
Już teraz widać jednak podstawową potrzebę. Organy regulacyjne chcą lepszej widoczności uczestników rynku, większej przejrzystości oraz danych, które systemy mogą automatycznie porównywać i przetwarzać. Wszystko to staje się dużo trudniejsze bez rzetelnego sposobu identyfikacji podmiotów prawnych ponad granicami i bazami danych.
Z tej perspektywy można zasadnie oczekiwać, że LEI będzie odgrywać coraz większą rolę w europejskiej infrastrukturze danych finansowych. Ten sam kierunek widać także w inicjatywach takich jak European Business Wallet, gdzie rzetelna cyfrowa identyfikacja podmiotów prawnych zyskuje na znaczeniu.
ESAP to część większej zmiany
ESAP ma znaczenie sam w sobie, ale z perspektywy LEI równie interesujący jest szerszy trend.
Europa zmierza w stronę bardziej połączonego, ustandaryzowanego i odczytywalnego maszynowo środowiska danych finansowych. Informacje z różnych krajów i systemów muszą być porównywalne i rzetelnie powiązane z właściwą spółką lub organizacją.
Dzięki temu tożsamość podmiotu prawnego staje się częścią infrastruktury.
LEI naturalnie wpisuje się w ten model: jeden podmiot prawny, jeden międzynarodowo ustandaryzowany identyfikator oraz sposób na powiązanie tej tożsamości z informacjami przechowywanymi w różnych systemach.
ESAP nie jest ani początkiem tego rozwoju, ani prawdopodobnie jego końcem.
To kolejny krok w stronę europejskiego systemu finansowego, w którym LEI coraz częściej pełni funkcję wspólnej warstwy tożsamości dla podmiotów prawnych.
Potrzebujesz LEI?
Jeśli Twoja firma potrzebuje LEI, możesz zarejestrować LEI online w LEI System. Wypełnienie wniosku zajmuje tylko kilka minut.